3. Хуулийн төсөл санаачлах талаар санал гаргах
100,000
2026.09.24 12:39
Тайлбар:
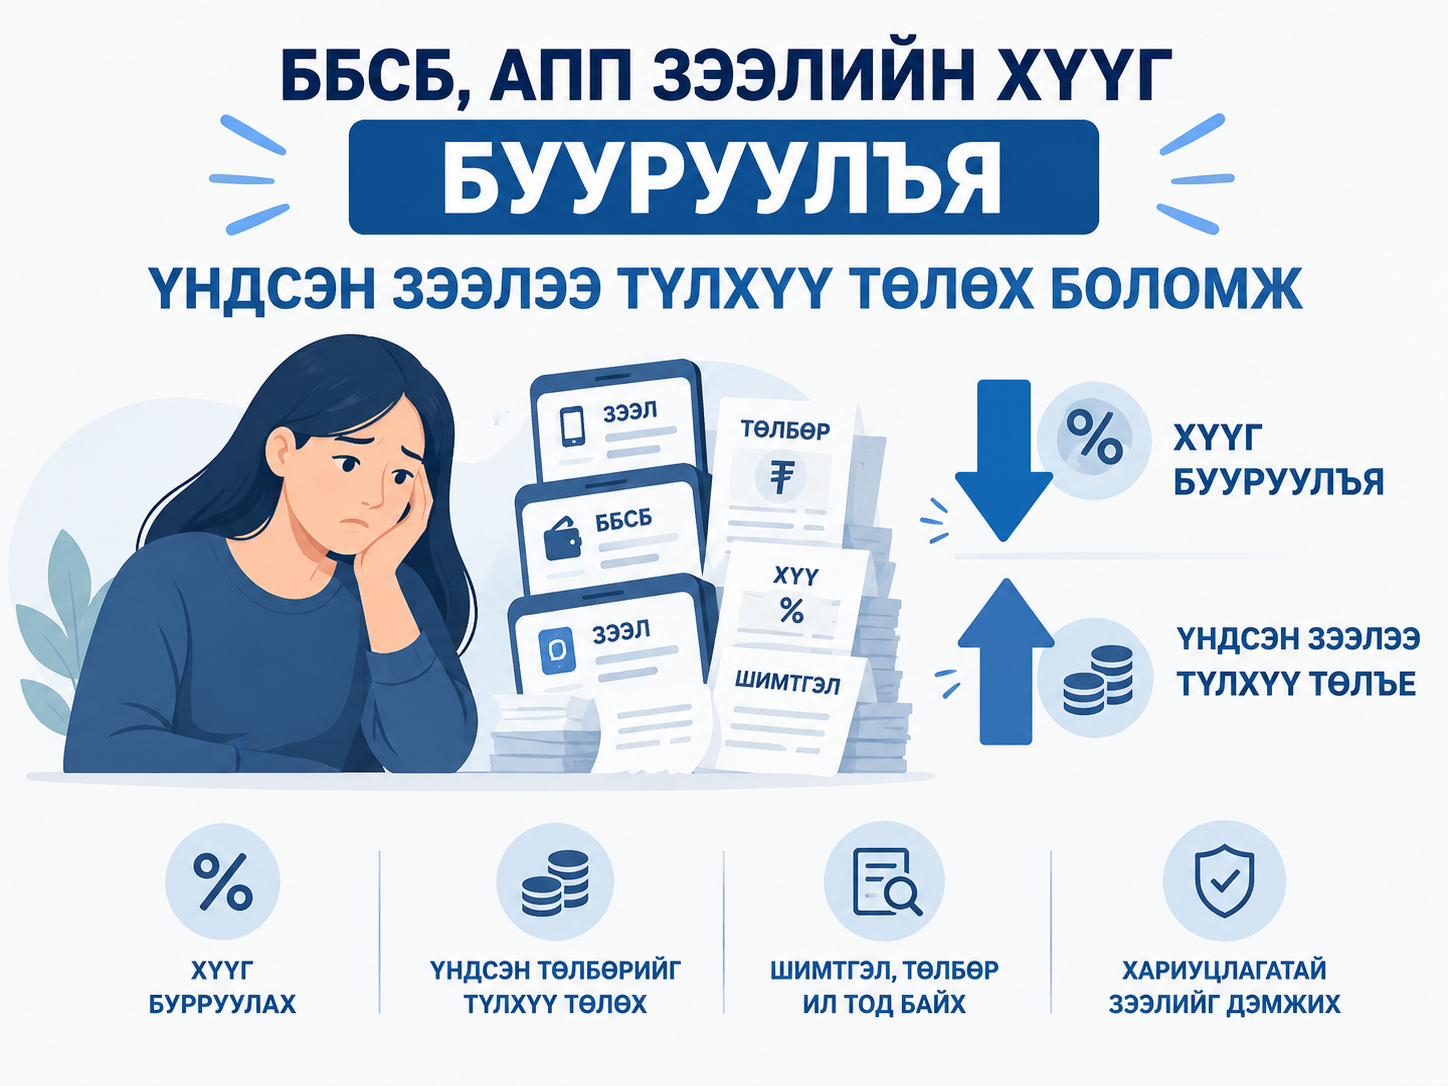
Монгол Улсын иргэд богино хугацааны санхүүгийн хэрэгцээгээ шийдвэрлэх зорилгоор банк бус санхүүгийн байгууллага болон цахим аппликейшнээр зээл авах нь нэмэгдэж байна. Гэвч өндөр хүү, нэмэгдүүлсэн хүү, шимтгэл, үйлчилгээний төлбөр, богино хугацаатай төлөлтийн нөхцөл зэрэг нь иргэдийн өрийн дарамтыг нэмэгдүүлж, нэг зээлийг нөгөө зээлээр төлөх, олон жижиг зээлд давхар орох эрсдэлийг бий болгож байна.
Иймд иргэдийн эрх ашгийг хамгаалах, зээлийн бодит өртгийг бууруулах, зээлдэгчийг үндсэн өрөө бодитоор төлж дуусгах боломжтой болгох зорилгоор дараах саналыг холбогдох хууль, журамд тусган хэрэгжүүлэхийг хүсэж байна.
1. ББСБ болон цахим зээлийн хүүгийн дээд хэмжээг үе шаттайгаар бууруулах
Хэрэгцээ: Богино хугацааны зээлд хүү, шимтгэл өндөр тогтоогдсон тохиолдолд зээлдэгчийн төлөх нийт дүн үндсэн зээлийн хэмжээнээс үлэмж нэмэгдэж, өрийн дарамт үүсдэг.
Өргөдөл
Иргэдийн дунд ББСБ болон цахим аппликейшнээр богино хугацааны зээл авах хэрэгцээ нэмэгдэж байгаа боловч өндөр хүү, шимтгэл, богино хугацаатай төлөлтийн нөхцөлөөс шалтгаалан өрийн дарамт нэмэгдэж, нэг зээлийг нөгөө зээлээр төлөх нөхцөл үүсэж байна. Иймд иргэдийн зээлийн дарамтыг бууруулах зорилгоор дараах асуудлыг хууль, журмаар зохицуулж өгөхийг хүсэж байна. 1. ББСБ болон цахим апп зээлийн хүү, шимтгэлд зохистой дээд хязгаар тогтоож, үе шаттайгаар бууруулах; 2. Идэвхтэй зээлээ хугацаанд нь төлж байгаа иргэнд тодорхой нөхцөлөөр үндсэн зээлийн төлөлтийг түлхүү хийх боломж олгох; 3. Үндсэн зээлийн үлдэгдэл буурах бүрд түүнд үндэслэн хүүг дахин тооцож, төлөгдсөн үндсэн төлбөрт ирээдүйн хүүг давхар тооцохгүй байх; 4. Зээлээ хугацаанаас өмнө хэсэгчлэн болон бүрэн төлсөн тохиолдолд ирээдүйд тооцогдох хүүг бууруулах, хүүгийн хэмнэлтийг зээлдэгчид бодитоор хүртээх; 5. Зээл сунгах, дахин зээл олгох үед нэмэлт хүү, шимтгэлээр өрийг хэт өсгөхийг хязгаарлах; 6. Аппликейшнээр зээл олгох үед зээлдэгчид үндсэн зээл, хүү, бүх шимтгэл, хугацаа, нийт төлөх дүнг ойлгомжтой хэлбэрээр урьдчилан мэдээлдэг байх; 7. Түр хугацааны санхүүгийн хүндрэлд орсон боловч зээлээ төлөх боломжтой иргэдэд зээлийг дахин хуваарьлах, үндсэн төлбөрөө үргэлжлүүлэн төлөх боломжийг нэмэгдүүлэх; 8. Олон ББСБ болон апп-аас зэрэг зээл авах замаар иргэн хэт өрөнд орохоос сэргийлэх зохицуулалтыг сайжруулах; 9. Цахим зээлийн үйлчилгээ үзүүлэгчдийн хэрэглэгчийн хувийн мэдээлэл ашиглалт, өр барагдуулах үйл ажиллагаанд тавих хяналтыг нэмэгдүүлэх. 10. Шүүхийн шийдвэр гүйцэтгэх ажиллагааны үед иргэний банкны дансыг бүрэн хаах, ашиглах боломжгүй болгох явдлыг хязгаарлах Шүүхийн шийдвэрийн дагуу өр төлбөрийг барагдуулах шаардлагатай хэдий ч иргэний бүх банкны дансыг бүрэн хаах нь тухайн иргэн цалингаа авах, хоол хүнс болон өдөр тутмын хэрэгцээгээ хангах, байр, цахилгаан, ус, холбоо зэрэг зайлшгүй төлбөрөө төлөх боломжгүй болох нөхцөл үүсгэж болзошгүй. Иймд: * иргэний дансыг өрийн нийт дүнгээр бүхэлд нь хаах бус, төлбөр гаргуулах шаардлагатай хэмжээнд хязгаарлах; * цалин, тэтгэвэр, тэтгэмж зэрэг амьжиргааны зайлшгүй орлогын тодорхой хэсгийг хамгаалах; * иргэнд өдөр тутмын хэрэгцээний төлбөр тооцоо хийх боломжтой хамгаалагдсан данс/үлдэгдэл ашиглуулах; * өр төлбөрийг тогтмол төлж байгаа тохиолдолд дансны хязгаарлалтыг дахин авч үзэх; * өр төлбөрийн хэмжээнээс илүү мөнгөн хөрөнгийг бүхэлд нь битүүмжлэхээс сэргийлэх; * өр төлбөр барагдсан, эсхүл шийдвэр гүйцэтгэх ажиллагааг дуусгавар болгосон даруйд дансны хязгаарлалтыг шуурхай цуцлах зэрэг зохицуулалтыг хуульд тусгаж өгөхийг хүсэж байна. Зээлийн үндсэн төлбөрийг бодитоор бууруулж чаддаг, төлөлтөө хийж байгаа иргэнийг дахин өндөр хүүтэй зээл авах шаардлагатай болгодоггүй тогтолцоог бий болгох нь чухал байна. Иймд дээрх асуудлыг судалж, холбогдох хууль, журамд шаардлагатай нэмэлт, өөрчлөлт оруулан иргэдийн зээлийн хүү, шимтгэл болон төлөлтийн нөхцөлийг илүү ойлгомжтой, шударга, хүртээмжтэй болгохыг хүсэж байна.